G分布式账本是数字货币得以运行的底层根基,很多人只知道数字货币可以转账交易,却不理解网络如何在没有中心机构的前提下确认资产归属与交易有效性。数字货币依托非对称加密体系生成公钥与私钥,公钥转化为对外可见的钱包地址用来接收资产,私钥作为唯一凭证完成交易签名,私钥泄露就意味着资产失去控制权,一旦丢失也没有机构能够找回链上资产。全网分布的大量节点同步保存完整账本副本,每一笔交易广播出去之后,节点会独立校验签名、资产状态,再依靠共识机制完成打包上链,不同项目分别采用工作量证明、权益证明等模式,以此解决分布式网络中的双重支付难题,保障账本记录难以被篡改。
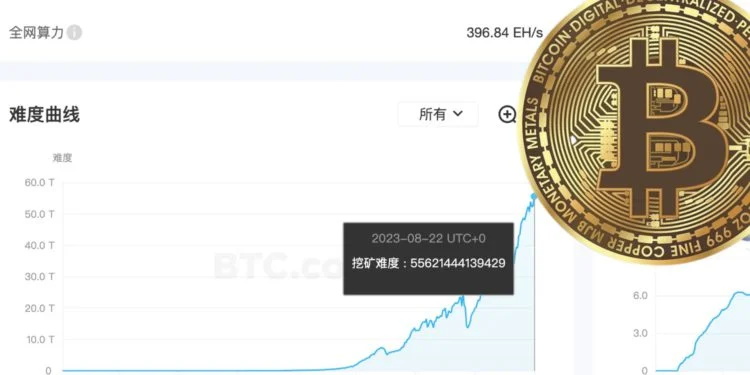
共识机制决定了数字货币网络的运行成本、出块速度和安全边界,也是区分不同公链项目的核心技术指标。以比特币为代表的工作量证明,依靠节点算力竞争记账权,完成数学运算的节点获得打包区块的资格与对应的区块奖励,系统会根据全网算力动态调整难度,维持稳定的出块间隔,优势是网络抗攻击能力强,但算力消耗较高。以太坊切换为权益证明之后,节点需要质押代币获取验证资格,依靠随机算法选取记账者,作恶会面临质押资产罚没,大幅降低能源消耗,同时缩短区块确认时间,不过也带来质押集中化的现实讨论。普通用户感知不到共识的复杂运算,直接体验就是转账确认快慢、手续费高低,链上Gas费用会网络拥堵程度浮动,用来补偿节点的资源消耗,过滤无效垃圾交易。
跳出单纯的转账炒作,数字货币结合智能合约,延伸出多元化的链上实际应用场景,去中心化金融是落地程度最高的方向。稳定币锚定外部资产价值,抹平加密资产的价格波动,广泛用于跨境资金流转,传统跨境汇款往往耗时数天、中间手续费层层叠加,稳定币链上转账可以做到短时间完成结算,减少中间代理环节带来的损耗。DeFi协议依靠代码自动执行借贷、兑换、流动性挖矿等服务,不需要线下金融机构审批,用户通过钱包即可参与资产的出借与抵押,资金池的状态全部公开在链上可被查阅,但智能合约代码漏洞也会带来资产风险。除此之外,代币化技术尝试把现实世界资产映射上链,不动产、债券等资产可以拆分进行链上流通,降低传统资产的参与门槛,成为现实资产和链上世界打通的重要路径。
普通用户接触数字货币,需要分清钱包、链、交易所三者的定位,这也是币圈入门很关键的实操干货。非托管钱包由用户自己保管私钥,资产记录在区块链网络,平台无法触碰用户资产;托管钱包或者交易所,由平台代为保管密钥,资产名义上归属于用户,但实际控制权交由第三方,会存在平台运营层面的风险。很多新手混淆链和代币,同一代币可以部署在多条不同公链,转账时选错链就会造成资产无法找回,链上转账不可逆,一旦交易确认上链,不存在客服撤回交易的机制。同时代币经济学是判断项目的重要维度,代币的总供给、释放节奏、销毁机制、使用场景,共同影响代币长期的市场表现,单纯依靠炒作叙事而缺少链上真实使用场景的项目,可持续性会大打折扣。
数字货币作为技术创新产物,本身只是一套价值传输工具,技术优势与现实风险同时客观存在。分布式账本带来去中介化、交易可追溯的特性,但是链上匿名地址也带来识别真实身份的难度;智能合约可以实现条件自动执行,却受限于代码编写质量,代码漏洞会直接造成用户资产损失。看待数字货币不应当只聚焦价格涨跌,更应该关注底层技术带来的价值传输新思路,它的部分应用场景填补了传统金融的部分空白,但也有大量设想还停留在探索阶段,尚未形成大规模成熟落地。理解底层技术逻辑,分清投机炒作和实际技术应用,才能够更加中立客观地看待数字货币这一新兴事物。